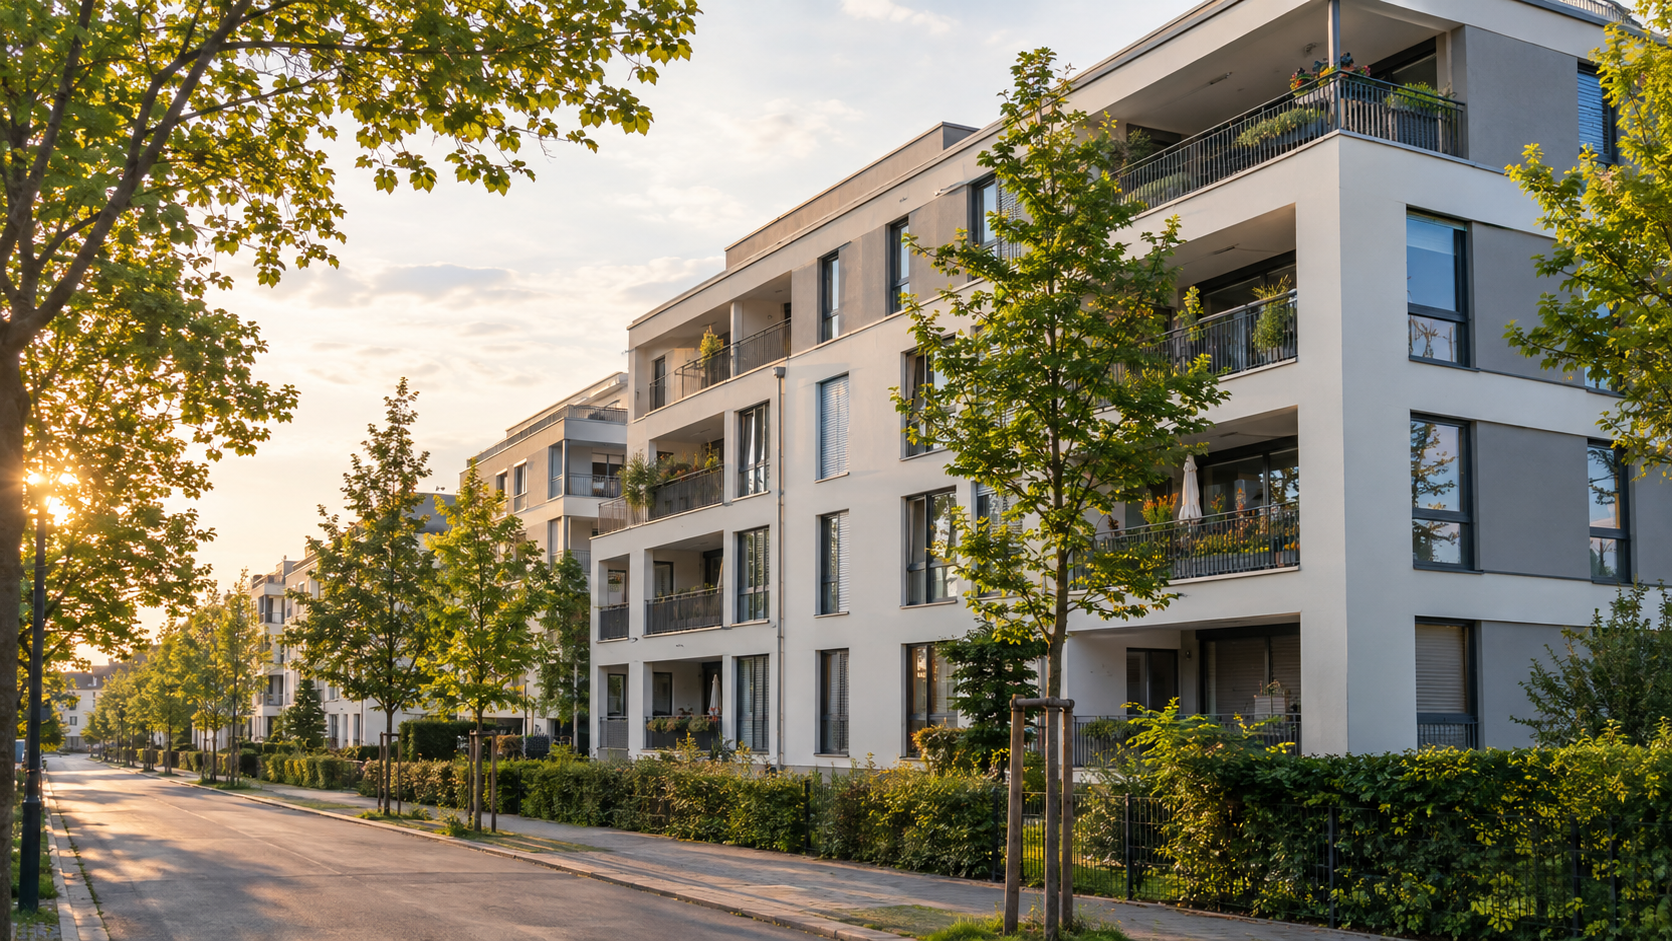
Das Problem der Top-Lagen: Hoher Preis, kleine Rendite
In München, Hamburg oder Stuttgart sind Immobilien begehrt – und entsprechend teuer. Wer dort als Kapitalanleger kauft, zahlt häufig das 30- bis 40-Fache der Jahresmiete. Die Mietrendite fällt dadurch oft klein aus, und die laufenden Kosten und Finanzierungszinsen fressen einen großen Teil des Ertrags auf. Das Ergebnis: Der Cashflow ist knapp, und das Konzept hängt fast allein an der Wertsteigerung.
Was sind B-Standorte?
Als B-Standorte gelten Großstädte und größere Regionalzentren außerhalb der sieben Top-Metropolen. Dort gibt es eine solide Nachfrage durch Arbeitsplätze, Hochschulen und Zuzug, bei zugleich deutlich niedrigeren Kaufpreisen. Das Verhältnis aus Kaufpreis und Miete ist für Anleger häufig attraktiver.
Vorteile für Kapitalanleger
- Höhere Mietrendite: Bei vergleichbaren Mieten sind die Einstiegspreise niedriger, die Rendite pro investiertem Euro fällt tendenziell höher aus.
- Besserer Cashflow: Miete und Steuervorteile können die Kosten leichter tragen, sodass die Immobilie sich im besten Fall selbst finanziert.
- Niedrigere Einstiegshürde: Weniger Eigenkapital pro Objekt macht es einfacher, mit mehreren Einheiten ein Portfolio aufzubauen.
- Streuung: Wer nicht alles in einer Stadt hält, verteilt das Risiko auf mehrere Märkte.
Steuern: Das ist der Hebel
Bei vermieteten Immobilien lassen sich viele Kosten steuerlich geltend machen: Finanzierungszinsen, Verwaltungs- und Instandhaltungskosten sowie die Abschreibung (AfA) auf das Gebäude. Je nach Baujahr und Konstellation gelten unterschiedliche Abschreibungssätze, im Neubau sind unter bestimmten Voraussetzungen auch erhöhte Sätze möglich. Das senkt die steuerliche Bemessungsgrundlage und kann die Nettorendite spürbar verbessern. Wie stark der Effekt ausfällt, hängt von Deinem Einkommen und der Konstellation ab, deshalb gehört eine individuelle Berechnung dazu.
Die Risiken ehrlich betrachtet
B-Standorte bringen auch eigene Risiken mit. Die Nachfrage kann stärker von einzelnen Arbeitgebern oder der demografischen Entwicklung abhängen, die Wertsteigerung fällt je nach Region schwächer aus, und Leerstand ist ein Thema. Entscheidend sind deshalb Mikrolage, Mietnachfrage, Bausubstanz und Verwaltung. Eine gute Zahl im Prospekt ersetzt keine Prüfung vor Ort.
Worauf Du beim Kauf achten solltest
- Standortanalyse: Einwohnerentwicklung, Arbeitsmarkt, Leerstandsquote und Mietentwicklung.
- Kaufnebenkosten: Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerprovision richtig einplanen.
- Instandhaltung: Rücklagen und den Zustand von Dach, Heizung und Fassade prüfen.
- Finanzierung: Zinsbindung, Tilgung und Puffer so planen, dass auch Leerstand verkraftbar ist.
- Verwaltung: Professionelle Verwaltung entlastet, besonders wenn Du nicht vor Ort wohnst.
Mein Ansatz: Immobilien mit System
Ich kaufe selbst überwiegend in B-Standorten und begleite meine Mandanten von der Finanzierung bis zur Vermietung. Als Finanzplaner und Immobilienmakler betrachte ich die Immobilie nie isoliert, sondern im Zusammenspiel mit Deinen Steuern, Deiner Absicherung und Deinem Vermögensaufbau.
Mein Rat: Lass uns Deine Ausgangslage prüfen und durchrechnen, ob und in welcher Form eine Kapitalanlage-Immobilie zu Dir passt.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung.
Du hast die Theorie.
Jetzt fehlt der Plan.
Vereinbare ein kostenloses Erstgespräch – wir schauen gemeinsam, wo Du Steuern sparst und was konkret für Dich möglich ist.
Nico Morettі


